Auto-rénovation : ce que l'assurance couvre sans artisan
« Un artisan coûte trois fois le prix des matériaux, et sa décennale, personne ne s’en sert jamais. » Le premier point est exact. Le second est faux, et il coûte plus cher que le devis. Votre contrat d’habitation continue de vous couvrir pendant que vous travaillez : l’incendie, le dégât des eaux, le mur du voisin que vous fissurez. Il n’a jamais couvert la qualité de ce que vous posez. Ce qu’un artisan apporte, et que le chantier mené seul retire, c’est quelqu’un contre qui se retourner sans avoir rien à prouver. Pendant dix ans, pour l’acheteur suivant, cette personne c’est vous.
L’assurance habitation couvre l’accident, jamais le résultat
Un contrat multirisque habitation assure des dommages accidentels. Il indemnise un événement soudain, feu, eau, tempête, bris de glace, et la responsabilité civile qui va avec : la canalisation que vous percez et qui inonde le voisin du dessous relève de votre garantie.
Le carrelage que vous posez de travers, non. Aucun assureur ne promet que votre travail tiendra ; ce serait une garantie de résultat, et personne ne vend ça à un particulier.
Second point, moins connu. Votre contrat a été tarifé sur le logement tel qu’il était le jour de la souscription. Une extension, une ouverture dans un mur porteur, un poêle raccordé sur un conduit ancien changent le risque, et l’article L113-2 du code des assurances vous oblige à déclarer ces circonstances nouvelles dans les quinze jours où vous en avez connaissance. Le silence a un tarif : quand l’omission n’est pas intentionnelle, l’article L113-9 réduit l’indemnité au prorata des primes versées sur celles que vous auriez dû payer. La garantie ne tombe pas, elle se rabote.
Ce que la décennale fait vraiment : elle renverse la preuve
C’est le point que le montant du devis masque. L’article 1792 du code civil rend tout constructeur responsable de plein droit des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. De plein droit veut dire que le propriétaire n’a rien à démontrer d’autre que le désordre et sa gravité. Aucune faute à établir. Aucune expertise à financer pour désigner un coupable.
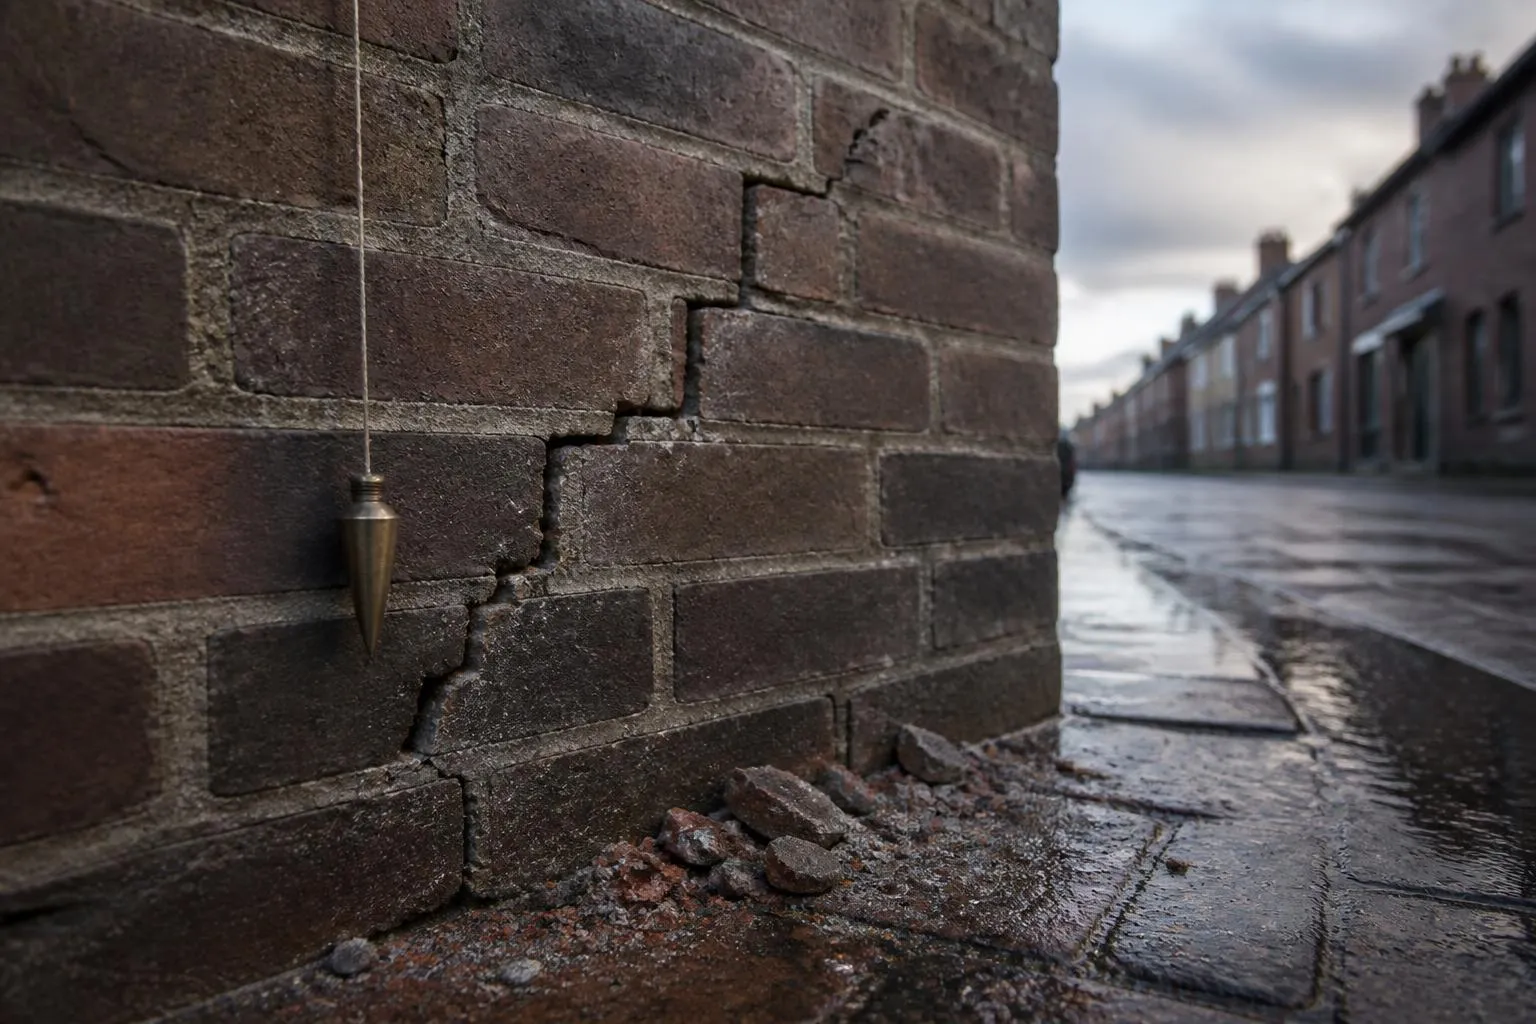
Retirez l’artisan du tableau. Le désordre reste le même, la charge de la preuve ne se déplace vers personne, et il n’y a aucun procès à engager. La fissure part sur votre compte courant.
Auto-rénovation et dommages-ouvrage : l’assurance qui paie d’abord
L’article L242-1 du code des assurances oblige celui qui fait réaliser des travaux de construction à souscrire, avant l’ouverture du chantier, une assurance dite dommages-ouvrage. Elle préfinance : elle règle les réparations de nature décennale sans attendre qu’un juge dise qui a fauté, puis se retourne contre l’assureur du responsable.
Les délais sont dans le texte. Comptez 60 jours pour savoir si la garantie joue, 90 pour recevoir une offre, 15 de plus pour être payé une fois l’offre acceptée. Au-delà, l’assuré engage les réparations de son côté et son indemnité est majorée de plein droit du double du taux de l’intérêt légal.
Celui qui pose lui-même ne fait réaliser aucun travail : l’obligation ne le vise pas. La sanction pénale de l’article L243-3, six mois et 75 000 euros, épargne d’ailleurs explicitement la personne physique qui construit un logement pour l’occuper elle-même ou y loger sa famille. Aucune infraction, donc. Juste personne pour avancer l’argent.
Tous les travaux ne sont pas un « ouvrage »
La décennale ne s’attrape pas en repeignant un couloir. Elle suppose un ouvrage et un désordre qui touche la solidité ou l’usage. Entre les deux, l’article 1792-3 loge une garantie de deux ans sur les éléments d’équipement dissociables, ceux qu’on démonte sans abîmer leur support.
| Ce que vous posez vous-même | Ce qui s’applique | Durée |
|---|---|---|
| Peinture, papier peint, parquet flottant | rien de particulier | aucune |
| Radiateur, ballon d’eau chaude, volet roulant, VMC | garantie des éléments d’équipement dissociables, article 1792-3 | 2 ans |
| Ouverture dans un mur porteur, extension, surélévation | responsabilité décennale | 10 ans |
| Couverture, étanchéité, isolation des murs | responsabilité décennale | 10 ans |
Le tri compte sur une maison de brique du Nord, où la même paroi relève des trois régimes selon ce qu’on lui fait subir. Un enduit intérieur perspirant posé un dimanche n’engage rien. Une isolation par l’extérieur qui enferme l’humidité dans le mur, si : la répression des fraudes range les défauts d’isolation thermique des murs parmi les dommages couverts par la décennale, au même rang que l’affaissement d’un plancher ou l’effondrement d’une toiture. Le choix entre les deux poses d’isolant se joue aussi là-dessus.
L’artisan qui travaille à côté de vous reste couvert
Croyance tenace : dès qu’on met la main au chantier, l’entreprise se dégage de tout. Elle est fausse presque à chaque fois.
Le constructeur ne s’exonère qu’en démontrant une immixtion fautive du maître d’ouvrage, et la Cour de cassation exige deux conditions réunies : un acte positif d’intervention technique, comme imposer un plan ou un mode de fondation, et une compétence notoire en matière de construction. L’analyse que l’ANIL fait de l’arrêt du 6 mai 2008 écarte le reste : diriger son chantier ne suffit pas, fournir les matériaux non plus, et être professionnel de l’immobilier ne caractérise aucune compétence technique.
La vraie limite est ailleurs. L’artisan ne doit sa garantie que sur ce qu’il a exécuté. Le support que vous avez préparé, la chape que vous avez coulée sous son carrelage sortent de son périmètre, et la discussion du jour du sinistre portera entièrement sur cette frontière. Faites-la écrire au devis, ligne par ligne.
À la revente, l’absence d’assurance s’écrit dans l’acte
Aucune zone grise ici. L’article L243-2 du code des assurances impose que tout acte transférant la propriété avant l’expiration du délai de dix ans mentionne, dans son corps ou en annexe, l’existence ou l’absence de cette assurance. Le notaire écrit noir sur blanc qu’il n’y en a pas. L’acheteur le lit avant de signer, sa banque également.
L’article 1792-1 vous range aussi parmi les constructeurs : celui qui vend, après achèvement, un ouvrage qu’il a construit doit la décennale à son acquéreur. La fiche de la répression des fraudes sur le dommages-ouvrage le formule sans détour : le maître d’ouvrage qui revend dans les dix ans est personnellement responsable, devant le nouveau propriétaire, de toutes les conséquences du défaut d’assurance. C’est en grande partie là que se règle le tri des chantiers qu’on ne mène pas seul.
Personne ne sait dire quand vos dix ans commencent
Le délai court depuis la réception, un acte contradictoire : le maître d’ouvrage déclare accepter l’ouvrage de son entrepreneur, avec ou sans réserves. Deux parties, un procès-verbal, une date.
Un chantier mené seul n’a pas de réception, faute de second signataire. La répression des fraudes compte alors les dix ans depuis l’achèvement de la construction, sauf que l’achèvement ne se prouve ni par un procès-verbal ni par une facture d’entreprise. Il se plaide : photos datées, tickets de matériaux, déclaration d’achèvement déposée en mairie quand les travaux relevaient d’un permis. Datez et gardez tout. C’est la seule pièce du dossier que vous fabriquiez vous-même.